
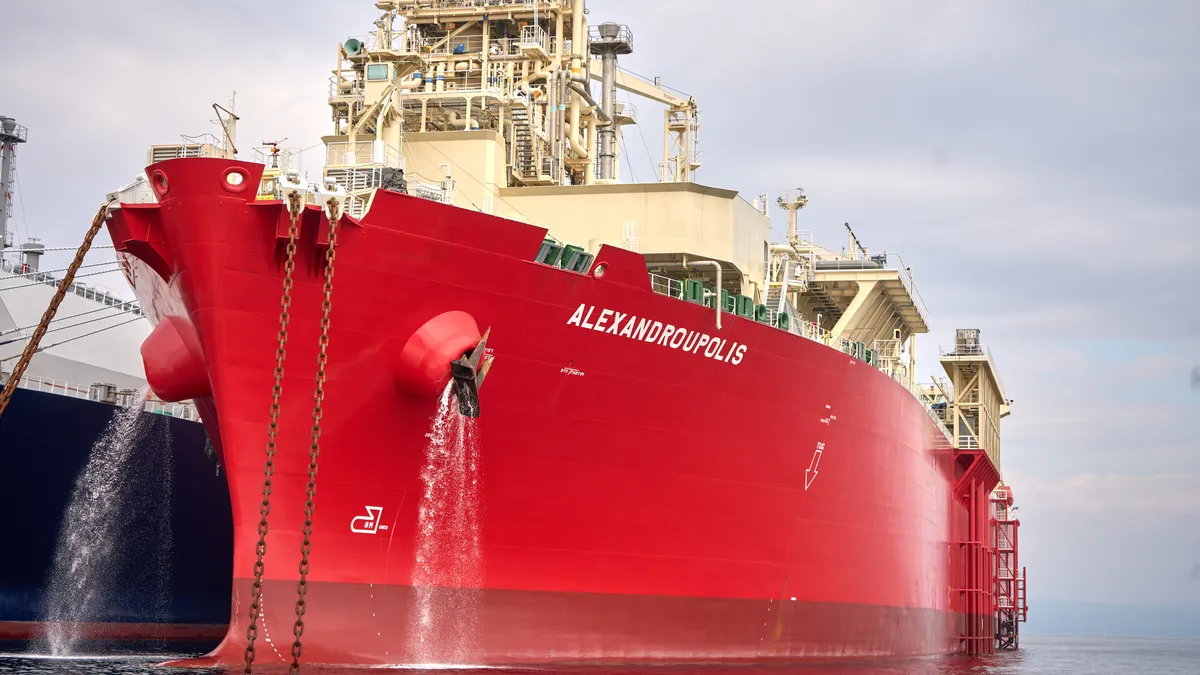
Гърция излезе от енергийната периферия и зае централно място в сигурността на доставките за Югоизточна и Централна Европа – с ключова роля на терминалите в Дедеагач/Александруполис и Ревитуса, които насочват неруски газ към региона, включително България. Тази трансформация е част от по-широкото трансатлантическо пренареждане след 2022 г., когато Европа започна решително да прекратява зависимостта си от руския газ.
Европейско–американският енергиен завой: от реакция към стратегия
2025 г. се очерта като решаваща в развитието на трансатлантическите енергийни отношения. Шестото партньорство за трансатлантическо енергийно сътрудничество, проведено в Атина през ноември, събра министри, висши американски представители и бизнеса с фокус върху диверсификацията на доставките. Предизвикателството вече е практическо: инфраструктура, пазари и инвестиции за дългосрочна сигурност.
Решението на ЕС да свие зависимостта от руския газ бе едновременно стратегическо и морално. През 2021 г. Русия доставяше около 40% от вноса на газ в ЕС; до 2024 г. делът спадна до около 11%. Миналата седмица бяха приети задължителни правила за пълно прекратяване на вноса на руски газ: забрана на вноса на ВПГ от началото на 2027 г., а на тръбопроводен газ – по-късно през 2027 г.
САЩ запълниха критичната празнина: през 2024 г. те бяха най-големият доставчик на ВПГ за ЕС с близо 45% от общия внос, а през 2025 г. делът им се приближи до почти 60%. Американският ВПГ вече е структурен стълб в енергийната архитектура на Европа.
„Енергията е стълб на стратегическата сигурност, а не просто стока за търговия“, се подчертава в съвместна декларация на министъра на енергетиката на САЩ Крис Райт и гръцкия министър на околната среда и енергетиката Ставрос Папаставру, огласена в Атина.
От периферия до входна врата: гръцкият скок напред
Гърция се превърна в критична входна точка за американския ВПГ в Европа. През 2025 г. над 80% от вноса на ВПГ в страната е от САЩ – почти двойно над нивото от предходната година. Терминалът в Ревитуса край Атина и новата плаваща регазификационна установка (FSRU) в Дедеагач/Александруполис вече играят стабилизираща роля за Централна и Югоизточна Европа.
Това не е просто географско предимство, а резултат от целенасочени политики и навременна реализация. През 2020 г. Гърция внесе около 6 млрд. куб. м газ и почти не изнесе нищо. До 2024 г. страната стана нетен износител за пръв път в съвременната си история: входящите потоци надхвърлиха 17 млрд. куб. м, от които 11 млрд. куб. м бяха реекспортирани към съседите.
Вертикалният коридор и българската връзка
Европа ускорява изграждането на Вертикалния коридор – мрежа от газови връзки, свързваща Гърция с България, Румъния, Унгария, Словакия, Молдова и Украйна. Когато стане напълно оперативен, коридорът ще позволи неруски газ да достига до около 100 милиона европейци. За Украйна това е стратегическа спасителна линия. За България – гаранция за достъп до алтернативни доставки, в синхрон с междусистемната връзка Гърция–България (IGB), по която газ от Ревитуса и Дедеагач/Александруполис може да влиза в региона.
Следващите стъпки включват разширени меморандуми за разбирателство, хармонизирани регулации и ускорени технически подобрения, за да функционира коридорът като истинска основа на диверсифицираните доставки.
Достъпност и сигурност: цените падат, но остават над предкризисните
Нестабилността на пазара спадна, но достъпността остава предизвикателство. Цените на едро на газа са по-ниски от пиковете през 2022 г., но все още по-високи от предкризисните нива. Това усилва нуждата от достатъчно предлагане, конкурентни ВПГ пазари и трансгранични връзки – за да достига енергията там, където е най-необходима.
Инвестиции и търсене на местни ресурси
Гърция изгражда пазарна среда за дългосрочни инвестиции. Партньорствата с ExxonMobil, Helleniq Energy и Energean целят проучвания в открито море с план за начало на сондажи в северозападната част на Йонийско море след 18 месеца. Съвместното предприятие Chevron–Helleniq Energy планира сеизмични проучвания през 2026 г. южно от Крит и Пелопонес.
Това не е отказ от прехода, а начин да бъде управляван отговорно. Гърция вече реализира мащабен напредък: през 2024 г. възобновяемите източници са осигурили повече от половината от произведената електроенергия. Според актуализирания национален енергиен и климатичен план целта е до 2030 г. 82% от електроенергията да е от ВЕИ.
Технологичната надпревара: енергията като основа на иновациите
Изкуственият интелект, модерните изчисления и облачната инфраструктура изискват огромни количества надеждна и достъпна енергия. Достъпът до такава енергия ще разделя лидерите от изоставащите. В този контекст издигането на Гърция като регионален енергиен център пряко се пресича с технологичното бъдеще на Европа, включително дигиталната трансформация в държави като България.
Какво следва: от намерения към резултати
За да стане сътрудничеството необратимо, са нужни три паралелни линии на действие:
— Инфраструктура за ВПГ: допълнителен капацитет за регазификация и съхранение в кратки срокове.
— Регионални коридори: разширени меморандуми, ускорени разрешителни за междусистемни връзки, съкратени срокове и хармонизирани стандарти.
— Икономическа интеграция САЩ–ЕС: институционализирана търговия с ВПГ, вериги на стойност за водорода, устойчивост на електрическите мрежи и съгласувани регулации – за ясни сигнали към частния капитал.
Гърция заявява готовност да остане мост между Европа, Източното Средиземноморие и Близкия изток, опирайки се и на глобалното си лидерство в корабоплаването.
„Европа избра различен път, признавайки, че икономическата изгода вече не може да надделее над стратегическата уязвимост“, подчертава Ставрос Папаставру, министър на околната среда и енергетиката на Гърция.
Урокът е ясен: когато приоритетите се съгласуват, инфраструктурата се споделя, а доверието е в центъра, устойчивостта е постижима дори в периоди на глобална нестабилност. 2025 г. може да се запомни не само като момент на ускорено отделяне от руския газ, но и като начало на нов етап на трансатлантическото партньорство – с мисия през 2026 г. съгласуваността да се превърне в траен напредък.
Обобщение
- ЕС свали дела на руския газ от 40% (2021) до около 11% (2024) и прие забрана за внос на руски ВПГ от началото на 2027 г., а на тръбопроводен газ – по-късно през 2027 г.
- САЩ осигуриха близо 45% от ВПГ вноса на ЕС през 2024 г., а през 2025 г. делът им се доближи до почти 60%.
- Гърция: над 80% от вноса на ВПГ през 2025 г. е от САЩ; Ревитуса и FSRU в Дедеагач/Александруполис стабилизират региона.
- Гръцкият газов баланс: 6 млрд. куб. м внос (2020) срещу 17 млрд. куб. м входящи потоци и 11 млрд. куб. м реекспорт (2024).
- Вертикалният коридор (Гърция–България–Румъния–Унгария–Словакия–Молдова–Украйна) може да обслужи около 100 млн. европейци.
- Инвестиции: проучвания с ExxonMobil, Helleniq Energy, Energean; план за сондажи в Йонийско море след 18 месеца; Chevron–Helleniq ускоряват сеизмиката през 2026 г. южно от Крит и Пелопонес.
- ВЕИ в Гърция: през 2024 г. осигуряват над половината от електроенергията; цел – 82% до 2030 г.
- Цени: спад от пиковете през 2022 г., но над предкризисните; приоритет – достатъчно предлагане, конкурентни ВПГ пазари, междусистемни връзки.


