
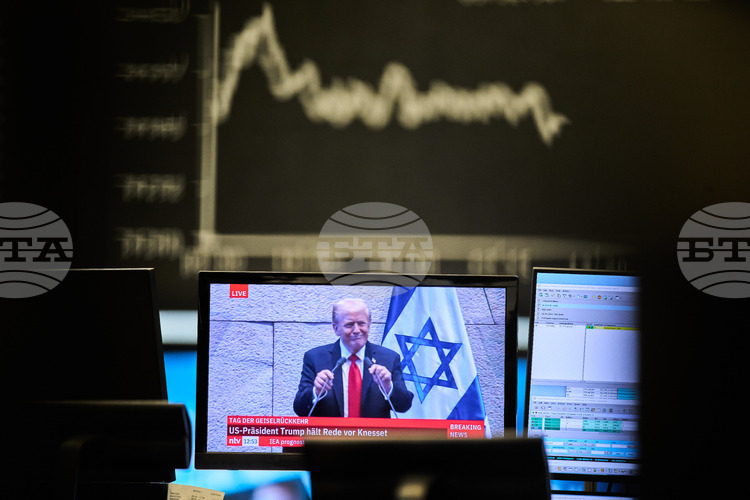
Европейските фондови пазари успяха да ограничат първоначалните загуби в петък, след като изявления на президента на САЩ Доналд Тръмп за митата върху китайския внос внесоха доза успокоение сред инвеститорите на фона на нови тревоги около американските регионални банки.
Пазарите се стабилизираха след нервен старт
Опасенията за нова банкова турбулентност в САЩ се разпространиха по световните пазари, след съмнения за кредитна измама, свързана с фондове за проблемни имоти, в две регионални банки. Ситуацията върна спомени за пролетта на 2023 г., когато фалитите на Silicon Valley Bank и Signature Bank предизвикаха глобален стрес.
„Слабото кредитно състояние на американските регионални банки сега стряска инвеститорите, които са в еуфория по отношение на изкуствения интелект и очакваното намаляване на лихвите“, заяви Йохен Щанцл, главен пазарен анализатор в CMC Markets.
Въпреки напрежението, тонът не е еднозначно негативен.
„Настоящото развитие е отрезвяващо, но все още не драматично според графичните и пазарните индикатори“, коментира Мартин Учнайдер, анализатор в брокерската компания Robomarkets.
Тръмп за митата: „Не са устойчиви“, но планът можел да проработи
Коментарите на Доналд Тръмп за митническия спор с Китай дадоха краткосрочна подкрепа на настроенията.
„Новото мито върху китайския внос не е устойчиво за икономиката, но планът ми може да проработи“, каза президентът на САЩ в телевизионно интервю, подчертавайки, че Китай го е „принудил“ към тази стъпка.
Индекси: загуби, но далеч от дневните дъна
Водещият германски DAX се понижи с 1,82% до 23 830,99 пункта, но остана над дневното си дъно. За седмицата индексът отчете спад от 1,69%. MDAX, който обхваща средни компании, се понижи с 1,74% до 29 512,77 пункта. Широкият EuroStoxx 50 отстъпи с 0,79% до 5607,39 пункта, но приключи седмицата с ръст от 1,4%.
Извън еврозоната швейцарският SMI загуби 0,45% до 12 644,49 пункта, а британският FTSE 100 спадна с 0,86% до 9354,57 пункта. Парижкият CAC 40 се понижи с 0,18% до 8174,2 пункта, а италианският FTSE MIB отстъпи с 1,45% до 41 758,11 пункта на фона на съобщения за потенциални допълнителни данъци върху банките и застрахователите в размер на 11 милиарда евро (€11 млрд.).
Акции: отскок при автомобилни, удар по банки и отбрана
Сред отделните компании изпъкнаха акциите на Continental, които поскъпнаха с 11% след силни резултати за третото тримесечие, значително надхвърлили очакванията. Оперативният марж на коригираната печалба преди лихви и данъци беше особено висок.
Привилегированите акции на Volkswagen прибавиха 1,4%, а на Porsche AG – 1,6% в MDAX. Пазарът прие позитивно новината, че мениджърът Оливер Блуме ще бъде заменен като главен изпълнителен директор на „Порше“.
„Ако бившият ръководител на ‘Макларън’ Михаел Лейтерс стане наследник на Блуме, това би било положителна стъпка за компанията“, коментира Хосе Асуменди, анализатор в JPMorgan.
Банките бяха сред най-големите губещи: Commerzbank спадна с 3,6%, а Deutsche Bank – с 6,1% заради опасенията за банковата устойчивост в САЩ.
След силен ход от началото на годината, акциите в отбранителния сектор като Renk, Rheinmetall и Hensoldt поевтиняха между 4% и 8% заради прибиране на печалби.
Политическият фон: поглед към Украйна след примирието в Близкия изток
След съобщения за сключено примирие в Близкия изток президентът Тръмп заяви, че ще насочи вниманието си към войната в Украйна – развитие, което инвеститорите внимателно следят за потенциално въздействие върху енергийните и отбранителните пазари.
Какво означава това за инвеститорите
Колебанията на пазарите остават високи, като новините от американския банков сектор и търговските преговори САЩ–Китай продължават да задават тона. Европейските индекси показаха устойчивост и макар денят да завърши на червено, седмичният резултат при EuroStoxx 50 остана положителен. За българските инвеститори това означава внимателен подбор на експозиции към банки, отбрана и автомобилни компании, както и по-висока дисциплина в управлението на риска.
На кратко
- Европейските борси свиха спада след коментари на Доналд Тръмп за митата с Китай.
- Страхове за американските регионални банки отново раздвижиха волатилността.
- DAX -1,82% до 23 830,99; EuroStoxx 50 -0,79% до 5607,39, но +1,4% за седмицата.
- FTSE 100 -0,86% до 9354,57; CAC 40 -0,18% до 8174,2; SMI -0,45% до 12 644,49; FTSE MIB -1,45% до 41 758,11.
- Continental +11% след силни тримесечни резултати; Volkswagen и Porsche AG в зелено.
- Банките под натиск: Commerzbank -3,6%, Deutsche Bank -6,1%; отбраната коригира с 4–8%.
- Италия обмисля по-високи данъци за банки и застрахователи за 11 милиарда евро (€11 млрд.).


