
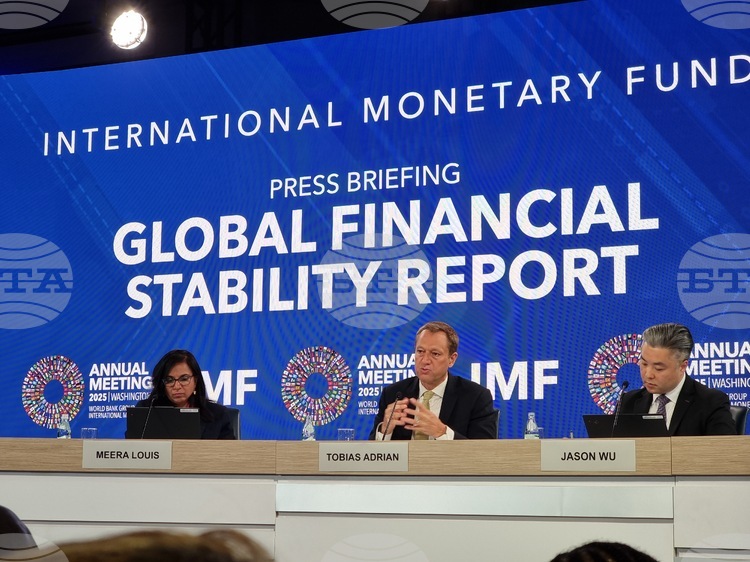
Дълговото напрежение във Франция остава ограничено и не показва силна склонност към разпространение в други държави от еврозоната, сочи новият доклад на Международния валутен фонд (МВФ) „Световна финансова стабилност“.
Контекст: Франция и еврозоната
След политическата несигурност във Франция през последните седмици се наблюдава известен ръст в разликите в доходността (спредове) по френските държавни облигации, но ефектът засега остава сравнително ограничен. Обезценяването на активи, породено от политическия риск, също е умерено и не се превръща в системна уязвимост за еврозоната.
„Видимото нарастване на спредовете по френските облигации е ограничено, а склонността към разпространение към други страни е слаба“, заяви Тобиас Ейдриън, финансов съветник и директор на департамента на МВФ за парични и капиталови пазари.
Какво притеснява МВФ в глобален план
Въпреки локализирания характер на френското напрежение, рисковете за финансовата стабилност по света остават повишени. Според МВФ най-съществени са: разширените оценки на активите, нарастващото напрежение на пазарите на суверенни облигации и увеличаващата се роля на нефинансовите институции.
„Рисковете за финансовата стабилност в света остават повишени, подхранвани от завишени оценки на активите, стрес при суверенните облигации и уязвимости извън банковия сектор“, се посочва в доклада на МВФ.
МВФ отчита, че световният валутен пазар е уязвим към макрофинансовата несигурност. Възможни шокове могат да увеличат разходите за финансиране, да разширят разликите между покупка и продажба и да усилят колебливостта (волатилността) на обменните курсове. Тези рискове се подсилват от структурни уязвимости като несъответствия в валутните позиции, концентрирана търговска активност и по-голямо участие на нефинансови институции. Стресът може да се прехвърля и към други класове активи, което затяга по-широките финансови условия.
Пазарите: спад през април, силно възстановяване след това
През април глобалните пазари отчетоха спад в отговор на обявените тарифи, което засегна акциите, дългосрочните облигации и обменния курс на долара. Оттогава обаче пазарите се възстановиха силно.
„Пазарите в основните развити икономики са нараснали с около 10 до 15 процента от началото на годината, а в развиващите се пазари – около два пъти по-силно. Златото също поскъпна значително на фона на висока политическа несигурност“, посочи Тобиас Ейдриън.
На този етап финансовите условия са сравнително облекчени на повечето пазари и в различни държави, но МВФ подчертава, че макрофинансовите рискове остават на относително високи равнища.
„Финансовите условия са по-леки, но рисковете все още са повишени“, обобщи Ейдриън.
Развиващи се пазари и местна дългова емисия
МВФ отчита, че по-голямото издаване на държавни облигации в местна валута и вътрешното им усвояване подпомагат устойчивостта на развиващите се пазари. Въпреки това риск може да възникне от прекомерно задлъжняване, зависимост от тесни групи инвеститори и недостатъчно адекватни политически рамки.
Доларът и ефектът за развиващите се икономики
След силното поевтиняване на щатския долар през последните месеци, МВФ отбелязва, че в по-дълга перспектива колебанията му остават относително ограничени и се връщат към по-нормални нива спрямо предходното поскъпване.
„По-слабият долар обикновено облекчава финансовите условия в развиващите се пазари, където се наблюдава силно представяне както на фондовите, така и на облигационните пазари“, допълни Тобиас Ейдриън.
Защо това има значение и за България
За България, малка отворена икономика с активни капитали и валутни потоци от ЕС, облекчените глобални условия и отслабването на външните шокове са благоприятни. Въпреки това по-високата колебливост на валутните пазари и възможни размествания при суверенните дългове изискват бдително управление на риска от институциите и инвеститорите. От Европейската централна банка подчертават, че следят внимателно пазарната динамика и оценяват устойчивостта на финансовата система в еврозоната.
На кратко
- МВФ вижда слаб риск от „зараза“ на френската дългова криза към други страни от еврозоната.
- Спредовете по френските облигации са се повишили, но ефектът остава ограничен.
- Глобалните рискове са повишени заради високи оценки на активите, стрес при суверенния дълг и уязвимости извън банките.
- Валутните пазари са уязвими към шокове; възможен е пренос на стрес към други активи.
- След априлския спад заради обявени тарифи, пазарите се възстановиха силно: развитите са нагоре с 10–15%, развиващите се – около два пъти повече; златото поскъпна.
- Финансовите условия са по-леки, но макрорисковете остават високи; по-слабият долар подпомага развиващите се пазари.


