
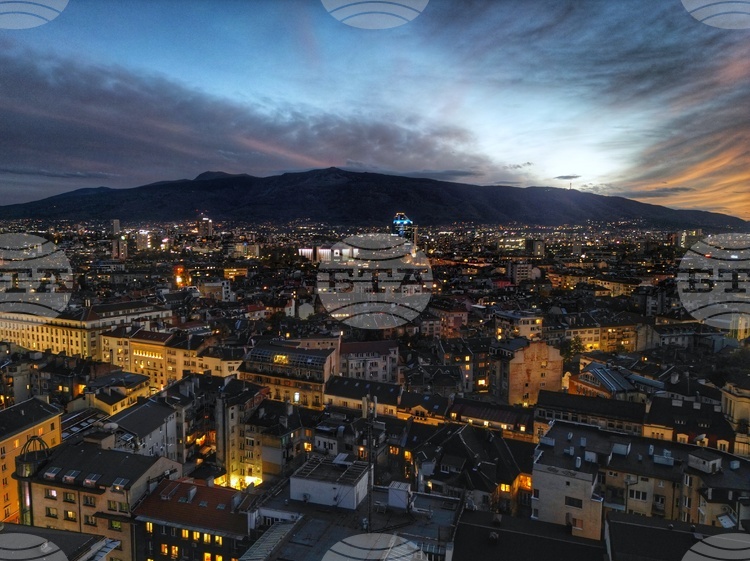
Имотният пазар в България през 2026 г. продължава да расте, но без бурните скокове от предходните години. Първата година на страната в еврозоната носи повече стабилност и предвидимост, а купувачите и инвеститорите все по-ясно поставят качеството пред количеството. Това сочи анализ на SORENDA Real Estate, базиран на пазарни наблюдения и официални статистически данни.
Стабилизиране през 2026 г. и по-умерен ръст на цените
По думите на експерти в сектора, 2026 г. ще бъде година на стабилизация. Очакванията са в София цените да нарастват с 5–10% годишно, в зависимост от района и типа имот. Подобни прогнози се споделят от банкови институции като Банка ДСК и от брокерски компании, сред които ARCO Real Estate, които отчитат устойчив интерес към двустайни и тристайни апартаменти – гръбнака на средния сегмент.
2025 г.: пик на активността, но не и таван на пазара
С двуцифрен годишен ръст на цените – над 15% в края на 2025 г. – България се нареди сред държавите в ЕС с най-силен темп на поскъпване. Според SORENDA Real Estate това бе резултат от съчетание на силно вътрешно търсене, очакванията около приемането на еврото и ограниченото предлагане на качествени проекти в големите градове. Данните на Националния статистически институт показват, че индексът на цените на жилищата отчита двуцифрен годишен ръст през всички тримесечия на 2025 г., като най-силен е приносът на големите градове. По линия на Евростат България остава трайно над средното за ЕС.
Според управляващия директор на компанията Евгени Василев, пазарът не е достигнал таван, но поведението на купувачите се е променило.
„2026 г. ще бъде първата година, в която имотният пазар в България няма да бъде воден от страх или спекулация, а от реални нужди, устойчиво финансиране и ясно разграничение между добри и компромисни проекти. Купувачът вече гледа детайла, като например – фасадата, енергийния клас и управлението на сградата, не само цената на кв.м“, заяви Евгени Василев, управляващ директор на SORENDA Real Estate.
Така 2025 г. се очертава връх в цикъла, а не край на растежа – силен финал на един етап и плавен преход към следващ.
Цените в София: високи нива, но с по-зряла логика
София остана център на имотната активност. През 2025 г. средните цени на стандартни жилища в столицата бяха в диапазона 1500 – 1900 евро (EUR) на кв.м, като в по-атрактивни райони и при ново строителство често надхвърляха 2000 евро (EUR) на кв.м. Пазарни оценки сочат, че в определени сегменти средното ниво вече устойчиво се доближава до тази граница. По данни на Евростат годишният ръст около и над 15% спрямо 2024 г. е значително над средното за ЕС. Съществената разлика спрямо предходни години е структурата на търсенето: локация, функционалност, енергийна ефективност и степен на завършеност все по-често накланят везните. В новото строителство добрите проекти се реализират бързо, докато компромисните изостават.
Разрешителни за строеж: сигнал за нов етап в цикъла
През третото тримесечие на 2025 г. издадените разрешителни за строеж надхвърлиха 13 500 – едно от най-високите нива от 2007 г. насам. Статистиката на НСИ показва ръст и на жилищната площ, за която са издадени разрешителни, което говори за по-големи и комплексни проекти. Анализаторите на SORENDA Real Estate смятат, че през 2026 г. това ще се материализира в повече стартирани сгради, но с по-премерен темп и по-високи изисквания към финансирането и продажбите по етапи.
Търсенето след 1 януари: стабилно, но по-сегментирано
Влизането на България в еврозоната не доведе до рязък завой, но засили предвидимостта и прозрачността на финансирането и направи страната по-разбираема за чуждестранни купувачи и инвеститори.
„Приемането на еврото не е събитие, което ще обърне посоката на пазара – то е рамка, която носи повече предвидимост, по-малко волатилност и нова класа инвеститори. Оттук нататък ще се купува с план, а не с паника. Това няма да свали цените, но ще повиши изискванията“, посочи Евгени Василев.
Данните на Българската народна банка показват, че жилищното кредитиране продължава да расте и през 2025 г., но с по-умерен темп спрямо предишни години – знак за постепенно охлаждане и по-здравословна динамика. Паралелно се засилва миграцията към подурбанизирани зони около София и към квартали с добър баланс между цена, среда и инфраструктура. Най-динамични остават новото строителство, модерните комплекси и енергийно ефективните сгради, докато вторичният пазар, особено панелните жилища в по-отдалечени райони, забавя темп.
Лихви и кредити: повече избор, не непременно по-евтини пари
Очакванията за автоматично понижение на лихвите след въвеждането на еврото не се оправдаха напълно. В банковата система се освобождава значителна ликвидност – над 13–14 млрд. лева, което води предимно до по-богато предлагане на кредитни продукти, а не до драстично поевтиняване. По данни на БНБ средните лихви по жилищни кредити остават исторически ниски, но без ясно изразена тенденция на спад. Банките предлагат фиксирани и хибридни лихви, което повишава сигурността – особено при покупки „на зелено“ и в ранни строителни етапи. За новото строителство това е стабилизиращ фактор, ограничаващ спекулативното търсене.
Картата на София през 2026 г.: печеливши и рискови зони
Търсенето ще остане концентрирано в централни и добре свързани квартали, в нови микрорайони с развиваща се инфраструктура и в периферни зони с качествено ново строителство. Южните квартали – „Кръстова вада“, „Манастирски ливади“, „Младост“ – ще продължат да се възприемат като стабилни сегменти заради метрото, услугите и разнообразието от типове жилища. „Лозенец“ и „Изток“ ще задържат високи ценови нива, но с по-умерен ръст и по-голяма чувствителност към качеството. Признаци на прегряване се виждат там, където цените изпреварват инфраструктурата и функционалността – вероятно забавяне на търсенето, без рязък спад, а по-скоро естествено филтриране.
Пловдив и големите градове: сходна картина, фокус върху качество
Извън столицата тенденцията е сходна: търсенето се концентрира в добре свързани квартали и комплекси с достъп до училища, транспорт и зелени площи. В Пловдив средният сегмент продължава да доминира, а инвеститорите и купувачите обръщат все повече внимание на енергийната ефективност, качеството на фасадата, поддръжката и управлението на сградите. Това ориентира пазара към по-комплексни проекти и професионално управление.
Какво означава това за купувачите и инвеститорите
Посланието на 2026 г. е ясно: растежът продължава, но с по-висока летва за качество. Купувачите печелят от по-прозрачно финансиране и по-голям избор, а инвеститорите – от по-устойчив пазар, където локацията, енергийната ефективност и управлението определят стойността повече от всякога.
На кратко
- 2026 г. – стабилизация и ръст: очаквано увеличение на цените в София с 5–10% годишно.
- 2025 г. – пик на активността: двуцифрен годишен ръст над 15%; България над средното за ЕС.
- София: 1500–1900 евро (EUR) на кв.м; в търсени райони и ново строителство често над 2000 евро (EUR) на кв.м.
- Ново строителство: разрешителните през Q3 2025 г. надхвърлят 13 500; по-големи и комплексни проекти.
- Кредитиране: растеж с по-умерен темп; лихвите остават ниски; повече фиксирани и хибридни продукти; банковата ликвидност над 13–14 млрд. лева.
- Търсене: фокус върху локация, енергийна ефективност и управление; подурбанизация около София; вторичният пазар, особено панелите, се забавя.
- Зони с потенциал: „Кръстова вада“, „Манастирски ливади“, „Младост“, „Лозенец“, „Изток“; внимание към райони, където цените изпреварват инфраструктурата.


